LLC vs Corporation: diferencias, impuestos y cual elegir en 2026
LLC, C-Corp, S-Corp o Sole Proprietorship: tabla comparativa completa, diferencias fiscales reales y la guia para elegir la estructura correcta segun el tipo de negocio que tienes.
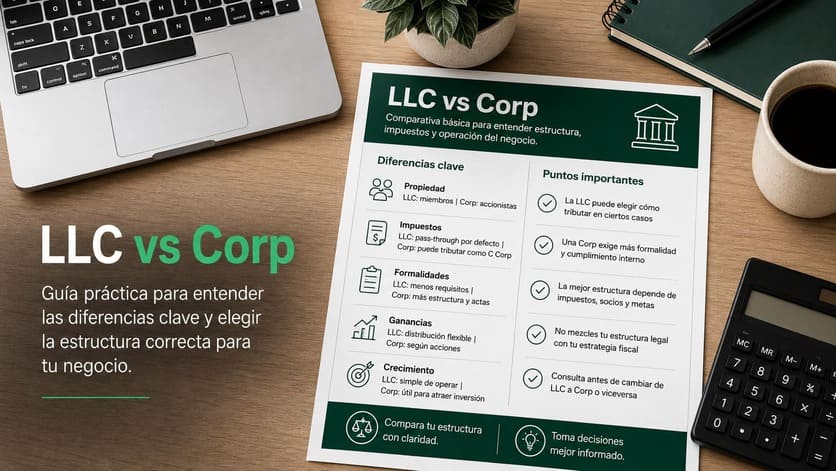
En resumen: una LLC y una Corporation son dos estructuras legales distintas en EE.UU. La LLC tiene tributacion pass-through y mas flexibilidad de gestion. La C-Corp paga impuesto corporativo (21%) pero permite emitir acciones. La S-Corp evita la doble tributacion pero solo esta disponible para ciudadanos y residentes permanentes de EE.UU. Para la mayoria de pequenas y medianas empresas, la LLC es la opcion mas eficiente.
¿Es una LLC una corporation?
No. Una LLC (Limited Liability Company) y una Corporation son dos estructuras legales distintas bajo la ley estadounidense. Aunque ambas protegen los activos personales del dueno frente a deudas y demandas del negocio, funcionan de manera muy diferente en cuanto a impuestos, gestion y quien puede ser propietario.
La confusion es comun porque en varios paises de habla hispana se usa "corporacion" como termino generico para cualquier empresa. En EE.UU., Corporation tiene un significado legal especifico: es una entidad con accionistas, junta directiva y obligaciones formales distintas a las de una LLC.
Dicho esto, la eleccion entre estas estructuras tiene consecuencias reales en cuanto pagues impuestos, como proteges tus activos y que tan facil es atraer inversores. Esta guia cubre cada diferencia con datos concretos.
Las 4 estructuras de negocio en EE.UU.
Antes de comparar LLC y Corporation directamente, conviene entender las cuatro opciones que existen:
LLC
Limited Liability Company
Entidad hibrida que combina proteccion de responsabilidad limitada con tributacion pass-through. Los ingresos pasan directamente al dueno sin impuesto corporativo. Sin junta directiva obligatoria. La estructura favorita para pequenas y medianas empresas.
C-Corp
C-Corporation
Corporacion estandar. Entidad completamente separada del dueno. Paga impuesto corporativo del 21% sobre sus ganancias. Cuando distribuye dividendos, los accionistas pagan impuesto de nuevo (doble tributacion). Permite emitir distintas clases de acciones.
S-Corp
S-Corporation
Clasificacion fiscal, no estructura legal independiente. Una LLC o Corporation puede elegir tributar como S-Corp si cumple los requisitos del IRS. Evita la doble tributacion de la C-Corp. Solo disponible para ciudadanos y residentes permanentes de EE.UU.
Sole Prop.
Sole Proprietorship
Empresa unipersonal sin registro formal ni separacion legal. El dueno y el negocio son la misma entidad. Sin proteccion de activos personales: cualquier deuda o demanda afecta directamente el patrimonio del dueno.
Tabla comparativa completa: LLC vs Corporation vs S-Corp vs Sole Proprietorship
Esta tabla recoge los criterios que mas importan al momento de elegir estructura:
| Criterio | LLC | C-Corp | S-Corp | Sole Prop. |
|---|---|---|---|---|
| Proteccion activos personales | Si | Si | Si | No |
| Tributacion | Pass-through | Doble (21% corp + dividendos) | Pass-through | Pass-through |
| Self-employment tax | Si (15.3% sobre ganancia neta) | No aplica igual | Solo sobre salario razonable | Si (15.3%) |
| Impuesto corporativo | No | 21% | No | No |
| Restricciones de propiedad | Ninguna — cualquier nacionalidad | Ninguna — cualquier nacionalidad | Solo ciudadanos y residentes EE.UU. | Ninguna formal |
| Numero maximo de socios | Sin limite | Sin limite | Maximo 100 accionistas | Solo 1 dueno |
| Emision de acciones | No | Si (varias clases) | Una sola clase | No |
| Ideal para venture capital | No | Si | No | No |
| Junta directiva obligatoria | No | Si | Si | No |
| Costo anual tipico | $60–$300 segun estado | $300–$800+ | $300–$800+ | $0 |
| Formulario IRS principal | Schedule C / Form 1065 | Form 1120 | Form 1120-S | Schedule C |
| Disponible para extranjeros | Si | Si | No | Tecnicamente |
Diferencias fiscales en detalle
La mayor diferencia entre estructuras esta en como el negocio y el dueno pagan impuestos. Aqui los tres escenarios concretos:
LLC: tributacion pass-through
Una LLC de un solo miembro es una entidad ignorada fiscalmente (disregarded entity) para el IRS. Eso significa que sus ingresos y gastos se reportan directamente en la declaracion personal del dueno — no hay impuesto a nivel de la empresa. El dueno paga impuesto sobre la renta personal + self-employment tax (15.3%) sobre la ganancia neta.
Una LLC con varios miembros tributa por defecto como sociedad (partnership) y presenta el Form 1065, distribuyendo los ingresos entre los socios via Schedule K-1.
C-Corporation: doble tributacion
La C-Corp paga el 21% de impuesto corporativo federal sobre sus ganancias. Si luego distribuye esas ganancias como dividendos a los accionistas, estos pagan entre 15% y 20% adicional sobre esos dividendos segun su nivel de ingresos. En total, los mismos dolares pueden tributar efectivamente entre 36% y 41% antes de llegar al bolsillo del dueno.
La C-Corp tiene sentido cuando las ganancias se reinvierten en la empresa en vez de distribuirse, o cuando la estructura de capital con acciones justifica ese costo fiscal.
S-Corporation: pass-through con ahorro en self-employment tax
La S-Corp evita la doble tributacion: las ganancias pasan directamente a los accionistas sin impuesto corporativo. La ventaja adicional frente a la LLC es que el dueno-empleado puede dividir sus ingresos en salario razonable (sujeto a self-employment tax) y distribucion (exenta de ese impuesto). Cuando la LLC genera mas de $50,000 anuales de ganancia neta, ese ahorro puede ser significativo.
El limite: la S-Corp solo esta disponible para ciudadanos y residentes permanentes. Una LLC ya formada puede elegir la clasificacion S-Corp presentando el Form 2553 ante el IRS.
S-Corp vs LLC: cuales son las diferencias reales
Es una de las comparaciones mas buscadas porque muchos empresarios escuchan que la S-Corp "paga menos impuestos" y quieren saber si aplica para ellos.
La diferencia clave en numeros
Supone una LLC que genera $100,000 de ganancia neta al ano. El dueno paga self-employment tax del 15.3% sobre toda esa ganancia = $15,300.
Con eleccion S-Corp, el dueno se paga un salario razonable de $60,000 (sujeto a nomina) y toma $40,000 como distribucion (exenta de self-employment tax). El ahorro en self-employment tax sobre esos $40,000 = aproximadamente $6,120 al ano.
La eleccion S-Corp empieza a tener sentido economico cuando la ganancia neta supera los $40,000–$50,000 anuales, porque por debajo de ese umbral los costos administrativos adicionales (nomina obligatoria, contabilidad mas compleja) consumen el ahorro.
Ademas del umbral de ingresos, hay restricciones importantes que la S-Corp impone y la LLC no tiene:
- Maximo 100 accionistas (la LLC no tiene limite)
- Solo una clase de acciones (la LLC puede tener multiples tipos de participacion)
- Todos los accionistas deben ser ciudadanos o residentes permanentes de EE.UU.
- Los accionistas extranjeros no residentes estan prohibidos por ley federal
Sole Proprietorship vs LLC: por que importa la separacion legal
La Sole Proprietorship es la forma mas simple de operar un negocio en EE.UU.: sin registros formales, sin costos anuales, sin tramites estatales. Muchos freelancers y consultores independientes empiezan aqui. El problema es uno solo pero es critico: no hay separacion legal entre el dueno y el negocio.
Si el negocio tiene una deuda con un proveedor, un litigio con un cliente o una obligacion fiscal no pagada, el dueno responde con su patrimonio personal — cuentas bancarias, propiedades, inversiones. No hay escudo entre lo personal y lo empresarial.
La LLC crea esa separacion. Si la LLC tiene problemas, los activos personales del dueno quedan protegidos siempre que se haya mantenido la separacion entre las finanzas personales y las del negocio (no mezclar cuentas, no usar fondos de la LLC para gastos personales).
| Criterio | Sole Proprietorship | LLC |
|---|---|---|
| Costo de formacion | $0 | $50–$500 segun estado |
| Proteccion activos personales | No | Si |
| Tributacion | Pass-through (Schedule C) | Pass-through (Schedule C o 1065) |
| Self-employment tax | Si (15.3%) | Si (15.3%) — igual que sole prop |
| Cuenta bancaria comercial | Dificil (muchos bancos exigen entidad) | Facil (Mercury, Relay, Chase) |
| Procesadores de pago (Stripe, PayPal) | Limitado | Acceso completo |
| Credibilidad frente a clientes | Menor | Mayor (nombre de empresa formal) |
La conclusion practica: la unica ventaja real de la Sole Proprietorship sobre la LLC es el costo de formacion inicial. Si el negocio genera ingresos regulares y tiene cualquier tipo de riesgo legal o contractual, la LLC vale la pena desde el primer dia.
¿Cual estructura elegir segun tu caso?
La decision depende de tres factores principales: el tipo de negocio, los planes de crecimiento y el perfil del dueno. Aqui una guia practica:
| Perfil | Estructura recomendada | Razon principal |
|---|---|---|
| Freelancer o consultor individual con ingresos <$50k/año | LLC single-member | Proteccion legal sin complejidad fiscal adicional |
| Negocio consolidado con ganancias >$50k/año, dueno residente en EE.UU. | LLC con eleccion S-Corp | Ahorro en self-employment tax via salario + distribucion |
| Startup tecnologica buscando fondos de VC | C-Corp en Delaware | Los fondos de VC requieren estructura de acciones Delaware C-Corp |
| Negocio con multiples socios de distintas nacionalidades | LLC multi-member | Sin restricciones de nacionalidad ni limite de socios |
| Holding para proteger activos o bienes raices | LLC Wyoming | Maxima privacidad y proteccion de activos, bajo costo anual |
| Extranjero no residente con negocio de servicios o digital | LLC single-member | Ver seccion abajo — S-Corp no aplica, C-Corp genera doble tributacion |
¿No estas seguro de que estructura tienes o si esta bien configurada? Con mas de 900 LLCs gestionadas, hemos visto estructuras que pagan mas impuestos de lo necesario y LLCs que generan problemas con el IRS por estar mal configuradas. Una revision puede evitarte costos innecesarios.
Revisar mi estructuraSi eres extranjero no residente: lo que cambia para ti
Para los empresarios de Mexico, Colombia, Argentina, Espana y cualquier pais fuera de EE.UU., la comparacion anterior tiene un filtro adicional: no todas las estructuras estan disponibles o son convenientes para duenos no residentes.
S-Corp: prohibida por ley para extranjeros
La restriccion es absoluta. El IRS exige que el 100% de los accionistas de una S-Corp sean ciudadanos o residentes permanentes de EE.UU. Un extranjero no residente no puede ser accionista bajo ningun supuesto — no hay excepciones por tratado fiscal ni por tipo de visa. Si una S-Corp acepta un accionista extranjero, pierde su clasificacion S automaticamente y se convierte en C-Corp.
C-Corp: disponible pero con doble costo fiscal
Un extranjero puede ser accionista de una C-Corp sin restricciones. El problema es que la doble tributacion (21% corporativo + impuesto sobre dividendos) pesa mas para un no residente, que ademas puede tener obligaciones fiscales en su pais de origen sobre esos mismos ingresos. La C-Corp solo tiene sentido para no residentes cuando hay una necesidad real de estructura de capital para venture capital o co-fundadores americanos que lo exigen.
LLC: la ventaja fiscal que no tienen las otras estructuras
Una LLC de dueno no residente puede beneficiarse del tratamiento de entidad no-ETBUS (no Engaged in Trade or Business in the United States) si opera desde el exterior sin presencia fisica ni empleados en EE.UU. En ese escenario, los ingresos por servicios al exterior pueden no generar impuesto federal americano — una ventaja que ninguna estructura corporativa replica.
- La LLC single-member no tiene impuesto corporativo ni restricciones de nacionalidad
- Si no hay ETBUS, los ingresos de servicios al exterior pueden tener tasa efectiva de 0% en EE.UU.
- Acceso completo a infraestructura bancaria y de pagos (Mercury, Stripe, Wise)
- Obligacion de reportar al IRS via Form 5472 si hay transacciones entre dueno y LLC
Para entender si tu LLC entra en la categoria ETBUS y como afecta a tus impuestos: ETBUS: cuando tu LLC paga impuestos en EE.UU.
Johan Garcia
CEO de BookkeepingAlDia | QuickBooks ProAdvisor Platinum
Johan ha configurado la estructura legal y contable de mas de 900 LLCs en 20+ paises. Ha asesorado sobre estructura empresarial a cientos de duenos que llegaron con preguntas sobre LLC, S-Corp y C-Corp, y conoce de primera mano que errores genera confundir las estructuras disponibles.
- QuickBooks ProAdvisor Platinum
- Estructura empresarial EE.UU.
- LLC no residentes
- 900+ LLCs gestionadas
Preguntas frecuentes sobre LLC vs Corporation
No. Son dos estructuras legales distintas en EE.UU. Ambas protegen los activos personales del dueno, pero la LLC tiene tributacion pass-through y mas flexibilidad de gestion. La Corporation tiene estructura rigida con junta directiva y puede generar doble tributacion.
La S-Corp es una clasificacion fiscal, no una estructura legal independiente. Una LLC puede elegir tributar como S-Corp. La diferencia practica: con S-Corp el dueno-empleado puede dividir ingresos en salario y distribucion, pagando self-employment tax solo sobre el salario. Esto genera ahorro cuando la LLC supera $50,000 de ganancia neta. La S-Corp requiere que todos los accionistas sean ciudadanos o residentes permanentes de EE.UU.
Para la mayoria de pequenas y medianas empresas, la LLC es mejor: sin doble tributacion, menores costos administrativos, sin junta directiva obligatoria. La Inc (Corporation) conviene cuando necesitas emitir acciones para inversores institucionales, levantar capital de venture capital o preparar una salida a bolsa.
La diferencia principal es la proteccion legal. En una Sole Proprietorship no hay separacion entre el dueno y el negocio: deudas y demandas del negocio afectan los activos personales del dueno. La LLC crea una entidad separada que protege el patrimonio personal. Ambas tienen tributacion pass-through similar, pero la LLC ofrece la separacion legal que la Sole Proprietorship no tiene.
No. El IRS exige que todos los accionistas de una S-Corp sean ciudadanos o residentes permanentes de EE.UU. Un extranjero no residente no puede ser accionista bajo ningun supuesto. Esta restriccion esta en la seccion 1361(b)(1)(C) del Internal Revenue Code y no tiene excepciones.
La C-Corp conviene cuando el objetivo es levantar capital de fondos de venture capital que requieren estructura Delaware C-Corp, emitir opciones sobre acciones a empleados, o preparar la empresa para una salida a bolsa. Para negocios de servicios, agencias o ecommerce sin plan de inversion institucional, la doble tributacion de la C-Corp la hace menos eficiente que la LLC.